Assurance cave à vin : preuves, valeur déclarée et exclusions qui changent l’indemnisation
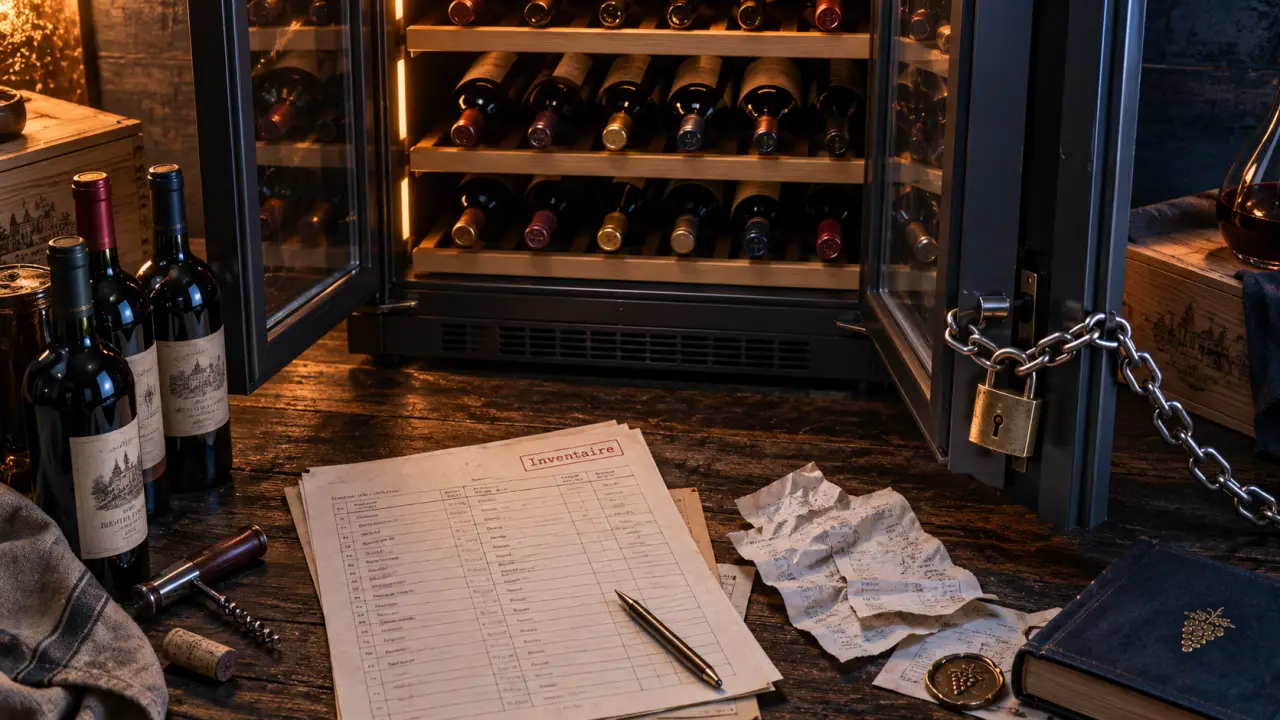
Assurer une cave à vin revient à protéger un lieu de stockage, un équipement éventuel et des bouteilles dont la valeur peut vite dépasser celle d’un mobilier ordinaire. À Paris, où les caves d’immeuble sont parfois humides, accessibles par des parties communes et peu adaptées à la conservation longue, le sujet concerne autant le vol que le dégât des eaux, la valeur réelle du vin et les limites du contrat habitation.
Avant d’ajouter une option ou de changer d’assureur, mieux vaut séparer trois sujets souvent confondus : la cave comme local, la cave à vin électrique comme appareil, et le stock de bouteilles lui-même. Les garanties applicables ne sont pas toujours les mêmes.
Ce que recouvre vraiment une assurance cave à vin
La cave privative d’un appartement
Dans un immeuble parisien, la cave privative est généralement considérée comme une dépendance du logement. Elle peut donc être rattachée à votre assurance multirisque habitation, mais avec des conditions précises : porte fermée à clé, accès limité, absence d’objets exclus et parfois plafond d’indemnisation inférieur à celui du logement principal.
Le point sensible est simple : une bouteille de vin n’est pas toujours traitée comme un bien courant. Une caisse achetée chez un caviste de quartier, quelques grands crus conservés plusieurs années ou une collection constituée au fil des dégustations peuvent rapidement dépasser le plafond prévu pour les biens entreposés en cave.
La cave à vin électrique
Si vous parlez d’une cave à vin de service ou de vieillissement installée dans un appartement, l’enjeu est différent. L’appareil peut être couvert comme un équipement mobilier contre certains sinistres : incendie, dégât des eaux, vol avec effraction, voire dommage électrique si l’option existe. En revanche, la panne simple, l’usure, un mauvais réglage de température ou une coupure prolongée ne sont pas automatiquement indemnisés.
Il faut donc lire le contrat sur deux lignes distinctes : la valeur de l’appareil d’un côté, la valeur des bouteilles qu’il contient de l’autre. Beaucoup de mauvaises surprises viennent de cette confusion.
Les garanties à vérifier avant de stocker des bouteilles de valeur
Vol, effraction et accès aux parties communes
Le vol est souvent couvert uniquement s’il y a effraction caractérisée. Une cave laissée ouverte, une serrure insuffisante ou une porte dégradée depuis longtemps peuvent compliquer l’indemnisation. Dans les immeubles anciens, les caves séparées par des cloisons légères ou des grillages posent aussi question : l’assureur peut estimer que la protection n’était pas adaptée à la valeur stockée.
Pour une cave contenant des bouteilles rares, mieux vaut demander une confirmation écrite sur les exigences de fermeture. Une simple phrase du type « dépendance couverte dans la limite de X euros » ne dit pas toujours si le vin est inclus ni dans quelles conditions.
Dégât des eaux, humidité et variations de température
Le dégât des eaux peut être couvert si l’origine est accidentelle : fuite d’une canalisation, infiltration soudaine, rupture d’un équipement. En revanche, l’humidité chronique d’une cave parisienne, les moisissures progressives, les étiquettes abîmées ou une conservation médiocre relèvent souvent de l’entretien et non d’un sinistre indemnisable.
Pour les amateurs qui achètent des bouteilles à garder, cette nuance compte. Une étiquette tachée peut réduire la valeur de revente d’une bouteille, même si le vin reste buvable. Or tous les contrats ne reconnaissent pas cette perte de valeur esthétique, surtout sans expertise préalable.
Dommage électrique et perte du contenu
Une cave à vin électrique peut tomber en panne après une surtension ou un incident électrique. Certaines assurances couvrent le dommage à l’appareil, mais pas forcément la dégradation du contenu. Si la température monte plusieurs jours en votre absence, prouver que le vin est altéré peut devenir difficile.
Lorsque vous stockez des bouteilles coûteuses dans un appareil, cherchez les termes liés au « contenu des appareils », aux « denrées », aux « marchandises » ou aux biens de valeur. Le vin peut être classé différemment selon les contrats, et cette classification détermine le niveau d’indemnisation.
Déclarer la valeur de sa cave : la méthode qui évite les discussions
Une assurance cave à vin devient vraiment utile si la valeur est documentée avant le sinistre. L’assureur ne se fonde pas sur l’attachement personnel ni sur le souvenir d’une belle dégustation, mais sur des preuves : factures, photos, inventaire, estimations, captures de prix lorsque le marché évolue.
Le plus pratique est de tenir un inventaire daté, mis à jour à chaque achat important. Mentionnez le domaine, l’appellation, le millésime, le nombre de bouteilles, le prix d’achat, le lieu d’achat et l’emplacement. À Paris, cela peut être particulièrement pertinent si vous achetez auprès de cavistes différents selon les quartiers ou lors de salons et cours d’œnologie.
Pensez à votre inventaire comme à l’ardoise d’un bar à vin : ce qui compte n’est pas seulement ce qui y est écrit, mais la capacité à l’actualiser sans perdre la trace des changements. Une bouteille bue doit sortir de la liste, une caisse déplacée de la cave d’immeuble vers une cave électrique doit changer d’emplacement, une étiquette fragile mérite une photo nette. Cette logique d’ardoise vivante évite l’inventaire figé, souvent obsolète le jour où il devient indispensable.
| Élément à conserver | Pourquoi c’est utile |
|---|---|
| Factures ou reçus | Justifier le prix d’achat et l’origine des bouteilles |
| Photos des bouteilles et caisses | Prouver l’existence, l’état et le stockage avant sinistre |
| Inventaire daté | Éviter les estimations approximatives après coup |
| Échanges avec l’assureur | Confirmer les plafonds, exclusions et options acceptées |
Les exclusions qui reviennent le plus souvent
Les contrats d’assurance ne fonctionnent pas comme une garantie de bonne conservation. Ils indemnisent des événements prévus au contrat, pas toutes les pertes possibles. C’est pourquoi les exclusions doivent être lues avant de stocker des bouteilles de grande valeur.
- Un vol sans trace d’effraction peut être refusé ou fortement discuté.
- Une valeur non déclarée peut limiter l’indemnisation si les bouteilles dépassent le plafond spécifique prévu au contrat.
- Une humidité ancienne, une cave mal ventilée ou une installation électrique vétuste peuvent être considérées comme un défaut d’entretien.
- Une panne simple d’une cave à vin électrique, hors garantie adaptée ou sans option dommage électrique, peut rester à votre charge.
- Un stock destiné à une activité commerciale n’est généralement pas couvert par une assurance habitation classique.
Une attention particulière doit être portée aux bouteilles achetées comme placement ou conservées en quantité importante. Même dans un cadre personnel, l’assureur peut demander pourquoi la valeur stockée dépasse le niveau habituel d’un mobilier domestique. Mieux vaut clarifier ce point avant le sinistre plutôt que de devoir le défendre après.
Adapter son assurance à une cave parisienne
Tenir compte des contraintes d’immeuble
À Paris, beaucoup de caves sont situées en sous-sol, parfois proches de locaux techniques, de canalisations anciennes ou de zones de passage. La qualité de la serrure, la solidité de la porte, l’éclairage et la présence d’humidité doivent guider vos décisions autant que le prix de l’assurance.
Si votre cave est peu sécurisée, il peut être plus raisonnable de n’y laisser que des bouteilles courantes et de garder les crus les plus précieux dans une cave à vin d’appartement ou dans une solution de stockage spécialisée. L’assurance ne remplace pas une décision de conservation cohérente.
Comparer les contrats sur les plafonds, pas seulement sur le tarif
Deux contrats d’assurance habitation peuvent afficher une cotisation proche et offrir des protections très différentes pour une cave. Comparez surtout le plafond applicable aux dépendances, la définition des objets de valeur, les conditions de vol, la couverture des appareils électriques et l’indemnisation du contenu.
Avant de signer, posez une question concrète à l’assureur : « Mes bouteilles de vin conservées dans une cave privative ou dans une cave à vin électrique sont-elles couvertes, pour quel montant et dans quels cas ? » La réponse doit être précise. Si elle reste vague, demandez un écrit ou une extension adaptée.
Une bonne assurance cave à vin correspond à votre manière réelle d’acheter, de boire et de conserver le vin. Quelques bouteilles de plaisir n’appellent pas les mêmes garanties qu’une collection suivie, documentée et stockée sur plusieurs années. En clarifiant la valeur, les preuves et les exclusions, vous protégez mieux votre cave sans payer pour des garanties mal comprises.
- Accessoires cave à vin : thermomètre, hygromètre et clayettes passent avant les gadgets - 15 octobre 2026
- Éclairage cave à vin : LED chaude, zones d’ombre et erreurs qui fatiguent vos bouteilles - 15 octobre 2026
- Température de cave à vin blanc : 10 à 12°C pour conserver, 6 à 14°C au service - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Cave à vin encastrable : quelle température viser selon les vins ?
 Hygrométrie cave à vin : viser 60 à 75 % sans humidifier tout l’appartement
 Quelle cave à vin choisir ? Service, vieillissement et pièges d’appartement à éviter
 Cave à vin déco salon : préserver ses bouteilles sans transformer la pièce en bar